La Casa del TPV advierte de que el aplazamiento anunciado puede retrasar ventas y suscripciones previstas para 2027, mientras los proveedores ya han asumido costes de adaptación
El aplazamiento anunciado de las obligaciones de adaptación de los sistemas de facturación hasta octubre de 2028 puede retrasar ingresos previstos para 2027 entre desarrolladores de software, distribuidores e integradores tecnológicos. La Casa del TPV advierte de que el margen adicional para pymes y autónomos puede desplazar contrataciones y compras, mientras los proveedores ya han asumido costes para preparar sus soluciones.
Según la información publicada por Europa Press este 5 de octubre, que recoge una nota informativa del Ministerio de Hacienda, el objetivo es coordinar el calendario del reglamento de sistemas informáticos de facturación, conocido como VeriFactu, con el de la factura electrónica obligatoria.
El texto consolidado del Real Decreto 1007/2023 consultado en el BOE a fecha de elaboración de esta nota todavía recoge los plazos del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades incluidos en su ámbito y del 1 de julio de 2027 para el resto de obligados. Por tanto, el anuncio debe distinguirse de la modificación normativa que formalice el nuevo calendario.
Inversiones realizadas e ingresos que pueden retrasarse
La Casa del TPV señala que el cambio puede alterar las previsiones de los proveedores que habían organizado su actividad comercial y sus recursos técnicos alrededor de las fechas de 2027. El riesgo afecta tanto a nuevas suscripciones como a servicios de instalación, actualización y formación vinculados a la adaptación.
"Para una empresa de software el problema no es solamente perder una venta. Una cuota mensual que no llega supone perder ingresos recurrentes durante meses. Cuando multiplicas ese efecto por cientos o miles de clientes, el impacto sobre las previsiones puede ser enorme", explica José Ángel Salas, director comercial de La Casa del TPV.
La compañía distingue entre el gasto ya realizado y los ingresos esperados. Las horas dedicadas a desarrollo, pruebas y preparación del soporte se han asumido antes de que muchos clientes contraten la adaptación. Si esas contrataciones se desplazan, también puede retrasarse la recuperación de la inversión.
Ese efecto no permite considerar perdida toda la inversión tecnológica. Las soluciones desarrolladas pueden seguir comercializándose y los negocios pueden mantener sus planes de modernización. La cuestión, según la empresa, es cuánto tardarán en materializarse los ingresos previstos y qué recursos deberán sostener los proveedores durante ese periodo.
Más margen para el comercio y la hostelería
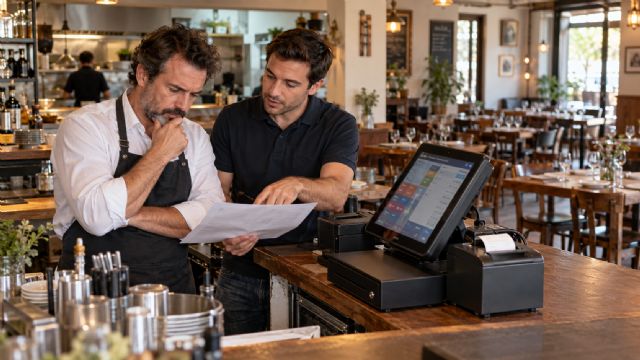
El calendario anunciado puede aliviar la concentración de inversiones para comercios, bares y restaurantes que todavía no hayan adaptado sus sistemas. Sin embargo, La Casa del TPV considera que también puede llevar a posponer decisiones de compra motivadas principalmente por la obligación normativa.
Como antecedente, una encuesta entre socios de la rama de comercio de Pimec, difundida por Europa Press el 21 de octubre de 2025, señalaba que el 47,3 % preveía necesitar nuevo equipamiento y que el 15,1 % estimaba un coste de adaptación superior a 6.000 euros. Estas cifras corresponden a los comercios consultados entonces y no permiten calcular el impacto económico del anuncio actual sobre el conjunto de España.
La necesidad de sustituir equipos debe evaluarse en cada establecimiento. La adaptación del sistema de facturación no implica por sí sola que todos los negocios deban comprar un nuevo TPV.
La incertidumbre de los cambios de calendario
La empresa advierte también del efecto de los aplazamientos sobre la planificación de futuras adaptaciones obligatorias.
"Se está generando un precedente complicado: quien invirtió antes ya ha soportado el coste y quien decidió esperar vuelve a ganar tiempo. Si el empresario interioriza que esperar puede resultar más rentable que anticiparse, ante la próxima transformación tecnológica obligatoria muchos no invertirán hasta el último momento", señala José Ángel Salas, director comercial de La Casa del TPV.
La coordinación entre VeriFactu y factura electrónica persigue evitar adaptaciones sucesivas. No obstante, ambos marcos regulan obligaciones diferentes y la coincidencia de fechas no los convierte automáticamente en un único sistema.
"Unificar VeriFactu y factura electrónica puede tener sentido y ahorrar costes a las pymes. Pero eso no elimina una realidad económica: desarrolladores, inversores y distribuidores habían puesto dinero encima de la mesa confiando en unas fechas que vuelven a cambiar", afirma José Ángel Salas, director comercial de La Casa del TPV.
La Casa del TPV no aporta una estimación del importe de las ventas o suscripciones que podrían retrasarse. Su advertencia se centra en el desfase entre los costes ya asumidos y los ingresos esperados, cuyo alcance deberá medirse con datos de contratación, aplazamientos y evolución de la demanda.