En la semana del 12 de octubre, los precios subieron en los mercados eléctricos europeos por la menor producción eólica, la mayor demanda y los elevados precios del gas. Italia marcó su máximo diario desde 2022. El lunes 19, España y Portugal registraron máximos diarios desde abril de 2022. España logró un récord fotovoltaico para un día de octubre. El gas TTF marcó su cierre más alto desde diciembre de 2022 por las bajas reservas europeas y las tensiones en Oriente Medio, que también impulsaron el Brent
Producción solar fotovoltaica y producción eólica
En la semana del 12 de octubre, la producción solar fotovoltaica aumentó en Italia, Portugal y España respecto a la semana anterior. Italia registró el mayor incremento, del 25 %, tras dos semanas de descensos. En Portugal, la producción creció un 14 % y en España, un 3,0 %. Ambos mercados encadenaron su segunda semana consecutiva de aumentos. En cambio, Alemania registró la mayor caída, del 11 %, y acumuló tres semanas de descensos. En Francia, la producción bajó un 1,9 % tras el aumento de la semana anterior.
Durante la semana, España alcanzó un récord de producción solar fotovoltaica para un día de octubre, mientras que Portugal y Francia registraron sus segundos valores más altos para ese mes. El 13 de octubre, España alcanzó los 194 GWh. Portugal registró 24 GWh el 14 de octubre y Francia, 117 GWh el 15 de octubre.
Para la semana del 19 de octubre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a un aumento de la producción en el mercado italiano. En cambio, la producción disminuirá en los mercados alemán y español.
En la semana del 12 de octubre, la producción eólica aumentó en Italia respecto a la semana anterior. El mercado italiano registró un incremento del 34 % y encadenó su segunda semana consecutiva de aumentos. En cambio, la producción disminuyó en Alemania, Francia, Portugal y España. Alemania registró la mayor caída, del 23 %, y revirtió el incremento de la semana anterior, mientras que Francia registró un descenso del 19 % tras dos semanas de aumentos. En Portugal, la producción bajó un 12 % y en España, un 1,0 %. Ambos mercados encadenaron su segunda semana de descensos.
Para la semana del 19 de octubre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican aumentos de la producción en los mercados alemán, francés, portugués y español. En cambio, la producción eólica disminuirá en el mercado italiano.
Demanda eléctrica
En la semana del 12 de octubre, la demanda eléctrica aumentó en la mayoría de los principales mercados eléctricos europeos respecto a la semana anterior. Portugal registró el mayor incremento, del 4,5 %, tras dos semanas de descensos, favorecido por la recuperación de la actividad laboral después del festivo nacional del 5 de octubre, Día de la Implantación de la República. En Gran Bretaña, la demanda creció un 2,8 % y encadenó su segunda semana consecutiva de aumentos. Alemania, Francia y Bélgica registraron subidas del 2,3 %, el 2,2 % y el 1,5 %, respectivamente, y los tres mercados acumularon tres semanas al alza. En cambio, la demanda disminuyó un 0,7 % en España y un 0,6 % en Italia. Ambos mercados encadenaron su sexta semana consecutiva de descensos. En España, el descenso coincidió con el festivo nacional del 12 de octubre, Fiesta Nacional de España.
Durante la semana, las temperaturas medias descendieron en Alemania, Italia, Gran Bretaña y Francia respecto a la semana anterior. Alemania registró la mayor caída, de 4,6°C, seguida de Italia, con 1,8°C. En Gran Bretaña y Francia, las temperaturas bajaron 0,7°C y 0,4°C, respectivamente. En cambio, Portugal registró el mayor aumento, de 1,0°C, mientras que en España y Bélgica las temperaturas subieron 0,2°C y 0,1°C, respectivamente.
Para la semana del 19 de octubre, las previsiones de demanda de AleaSoft Energy Forecasting indican aumentos en los mercados portugués, británico, francés, belga, italiano y español. En cambio, la demanda disminuirá en el mercado alemán.
Mercados eléctricos europeos
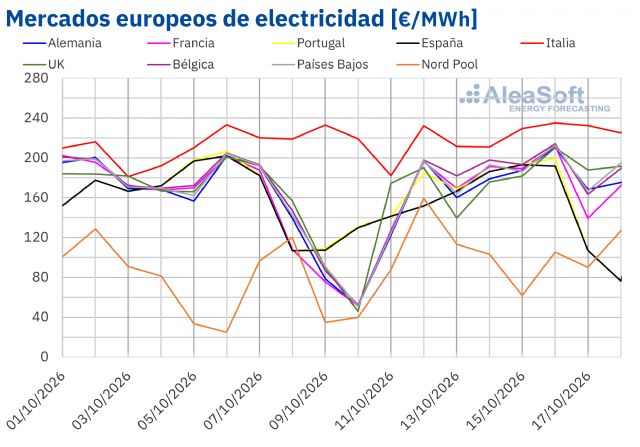
Los precios promedio semanales de los principales mercados eléctricos europeos aumentaron en la semana del 12 de octubre respecto a la semana anterior. El mercado nórdico registró el mayor incremento, del 74 %. En cambio, el mercado español registró el menor aumento, del 0,6 %, seguido de los mercados italiano y portugués, con una subida del 3,9 % en ambos casos. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios subieron entre el 24 % del Reino Unido y el 38 % de Francia.
En la tercera semana de octubre, el mercado italiano registró de nuevo el mayor promedio semanal, de 225,21 €/MWh, mientras que el mercado nórdico presentó el menor, de 108,53 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales estuvieron entre los 153,29 €/MWh de España y los 191,10 €/MWh de Bélgica.
Por lo que respecta a los precios diarios, la mayoría de los mercados registraron sus precios más altos de la semana el viernes 16 de octubre. Ese día, el mercado italiano alcanzó 234,98 €/MWh, el precio más alto de la semana entre los mercados analizados. Según los datos analizados en AleaSoft Energy Forecasting, este fue el precio diario más elevado de este mercado desde el 23 de diciembre de 2022. Además, los precios del mercado italiano se mantuvieron por encima de 210 €/MWh todos los días de la tercera semana de octubre. El viernes, los mercados belga, neerlandés, francés, alemán y británico registraron 214,06 €/MWh, 212,76 €/MWh, 212,00 €/MWh, 210,67 €/MWh y 210,19 €/MWh, respectivamente. El mercado portugués registró su máximo semanal, de 199,38 €/MWh, ese mismo viernes, y el español, de 193,11 €/MWh, el jueves 15 de octubre. El mercado nórdico alcanzó su máximo semanal, de 159,34 €/MWh, el lunes 12 de octubre.
El lunes 19 de octubre, los precios aumentaron en los mercados europeos y en la mayoría de los casos superaron los 205 €/MWh. En los mercados español y portugués, los precios fueron de 215,11 €/MWh y 216,66 €/MWh, respectivamente. Estos fueron sus precios más elevados desde el 29 de abril de 2022. Además, de 20:00 a 21:00, el mercado español también alcanzó su precio horario más alto desde el 11 de septiembre de 2022, de 296,93 €/MWh. Por su parte, el mercado francés registró un precio de 221,77 €/MWh, el más alto de este mercado desde el 19 de diciembre de 2022. En el caso del mercado italiano, este superó el récord registrado el viernes anterior con un promedio diario de 262,63 €/MWh, su precio más alto desde el 21 de diciembre de 2022. Por otra parte, el mercado nórdico registró el precio más bajo de la semana entre los mercados analizados, de 61,94 €/MWh, el jueves 15 de octubre. Los mercados español y portugués registraron su mínimo semanal, de 76,28 €/MWh en ambos casos, el domingo 18 de octubre. Según los datos analizados en AleaSoft Energy Forecasting, fue el precio más bajo de ambos mercados desde el 27 de julio. Los mercados francés y belga registraron sus mínimos semanales, de 139,30 €/MWh y 163,38 €/MWh, el sábado 17 de octubre. El martes 13 de octubre, los mercados británico, alemán y neerlandés registraron los suyos, de 139,50 €/MWh, 160,23 €/MWh y 164,05 €/MWh, respectivamente. El mercado italiano presentó su mínimo semanal, de 210,85 €/MWh, el 14 de octubre.
El descenso de la producción eólica en Alemania, Francia, Portugal y España, junto con los elevados precios del gas, favoreció la subida de los precios en la mayoría de los mercados. En Alemania, Francia, Portugal, Bélgica y Gran Bretaña, el aumento de la demanda también contribuyó al incremento, y en Alemania y Francia influyó además el descenso de la producción solar. En Italia, los elevados precios del gas impulsaron los precios pese al descenso de la demanda y al incremento de la producción renovable eólica y solar. En cambio, el aumento de la producción solar fotovoltaica limitó la subida de los precios en España y Portugal.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 19 de octubre los precios bajarán en los mercados alemán, francés, británico, belga y neerlandés. En cambio, los precios subirán en los mercados español, portugués e italiano.
Fuente: Elaborado por AleaSoft Energy Forecasting con datos de OMIE, RTE, Nord Pool y GME.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front-Month en el mercado ICE registraron su precio de cierre mínimo semanal, de 105,69 $/bbl, el martes 13 de octubre. Tras una subida del 3,7 % respecto a la sesión anterior, estos futuros alcanzaron su precio de cierre máximo semanal, de 109,86 $/bbl, el viernes 16 de octubre. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue un 4,9 % superior al del viernes anterior y el más alto desde el 20 de mayo.
Los futuros del petróleo Brent cerraron todas las sesiones de la tercera semana de octubre por encima de 105 $/bbl, impulsados por las tensiones en Oriente Medio y los riesgos para el suministro asociados al estrecho de Ormuz y a los ataques contra instalaciones energéticas rusas. Las expectativas de un aumento de las exportaciones rusas de gasóleo, tras el acuerdo con Estados Unidos, moderaron las subidas durante algunas sesiones. No obstante, las preocupaciones por el suministro prevalecieron al final de la semana y el Brent cerró el viernes 16 de octubre en su nivel más alto desde mayo.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front-Month, el lunes 12 de octubre registraron su precio de cierre mínimo semanal, de 84,35 €/MWh, un 3,6 % superior al del viernes anterior. El martes 13 de octubre los precios subieron un 3,4 % y alcanzaron los 87,22 €/MWh. Posteriormente, los precios descendieron hasta el jueves 15 de octubre. El viernes 16 de octubre, los futuros registraron su precio de cierre máximo semanal, de 87,55 €/MWh. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 23 de diciembre de 2022 y un 7,5 % superior al del viernes anterior.
Las reservas de gas de la Unión Europea se situaron en torno al 74 % de su capacidad, por debajo de la media de los últimos cinco años para estas fechas, de en torno al 89 %. Las restricciones a las exportaciones de GNL desde Oriente Medio, debido a la situación en el estrecho de Ormuz, continuaron limitando la oferta mundial y aumentando la competencia por los cargamentos disponibles. Estos factores, junto con las preocupaciones por el suministro de cara al invierno, ejercieron presión alcista sobre los precios de los futuros de gas TTF.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 12 de octubre alcanzaron su precio de cierre máximo semanal, de 88,33 €/t. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 28 de enero y un 1,6 % superior al del viernes anterior. Posteriormente, los precios descendieron en las cuatro sesiones restantes. El viernes 16 de octubre registraron su precio de cierre mínimo semanal, de 85,42 €/t. Este precio fue un 1,8 % inferior al del viernes anterior.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 15 de octubre, AleaSoft Energy Forecasting celebró la edición número 70 de su serie de webinars mensuales. La sesión analizó la evolución reciente de los mercados de energía europeos y sus perspectivas para el invierno 2026-2027, además de la financiación de proyectos de energías renovables y almacenamiento. El webinar también abordó las perspectivas de las baterías y la hibridación, así como el papel de las previsiones en la financiación, las auditorías y la valoración de carteras. Álvaro Antón Azcoiti, Director, Corporate Finance Energy en Deloitte; Álvaro Osés Lainez, Manager, Treasury Advisory en Deloitte, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft, participaron como ponentes. Los tres intervinieron también en la mesa de análisis, que solo tuvo lugar en el webinar en español. En ese webinar, Antonio Delgado Rigal, fundador y CEO de AleaSoft, moderó la sesión y la mesa de análisis.
Fuente: AleaSoft Energy Forecasting.